Une batterie peut générer de la valeur en achetant de l’électricité lorsque les prix sont bas, en la restituant lorsque la demande augmente ou en mettant sa puissance à disposition du réseau. Mais ces possibilités ne suffisent pas à garantir un investissement rentable : les recettes doivent couvrir l’équipement, le raccordement, l’exploitation, les pertes énergétiques et le financement.
L’évaluation commence donc par une question essentielle : quel service le système de stockage doit-il rendre, et dans quelles conditions pourra-t-il être rémunéré ? La réponse détermine le dimensionnement, les coûts à retenir et les hypothèses de revenus à intégrer dans le modèle financier.
Définir le modèle de stockage avant de calculer sa rentabilité
Trois configurations principales doivent être distinguées, car elles ne produisent pas de valeur de la même manière :
- La batterie autonome : raccordée au réseau, elle achète et restitue de l’électricité ou met sa puissance à disposition de certains mécanismes de flexibilité. Ses revenus dépendent principalement des marchés accessibles et de sa stratégie d’exploitation.
- La batterie associée au photovoltaïque : elle permet de décaler dans le temps une partie de la production solaire. L’intérêt économique dépend notamment du prix auquel l’électricité aurait été vendue ou valorisée sans stockage, du coût de l’énergie chargée et de la valeur de sa restitution.
- La batterie derrière compteur : installée sur un site industriel ou tertiaire, elle peut contribuer à réduire certaines pointes de consommation, à décaler les achats d’électricité ou à améliorer la gestion énergétique du site. Les économies doivent être calculées à partir du profil réel de consommation et du contrat applicable.
Il faut également identifier les rôles économiques : le propriétaire de l’installation, son exploitant et l’agrégateur chargé de valoriser sa flexibilité peuvent être des acteurs différents. Leurs rémunérations et leurs responsabilités doivent apparaître séparément dans les prévisions.
La valeur économique d’une batterie dépend aussi de la manière dont elle est exploitée : les moments de charge, les disponibilités et les marchés accessibles doivent être coordonnés pour éviter de mobiliser deux fois la même capacité. Cette dimension opérationnelle donne toute sa place au pilotage et valorisation du stockage électrique, domaine dans lequel Agregio Solutions présente notamment des solutions de flexibilité électrique et d’Energy Management System destinées aux projets de stockage.
Dimensionner la batterie et mesurer ses performances réelles
Deux caractéristiques déterminent le dimensionnement : la puissance, exprimée en mégawatts (MW), et la capacité énergétique, exprimée en mégawattheures (MWh). La puissance indique le débit d’énergie que le système peut absorber ou délivrer lors de la charge ou de la décharge ; la capacité énergétique représente la quantité d’énergie qu’il peut stocker. La puissance nominale de la batterie doit également être distinguée de la puissance autorisée au point de raccordement, qui peut limiter les échanges avec le réseau.
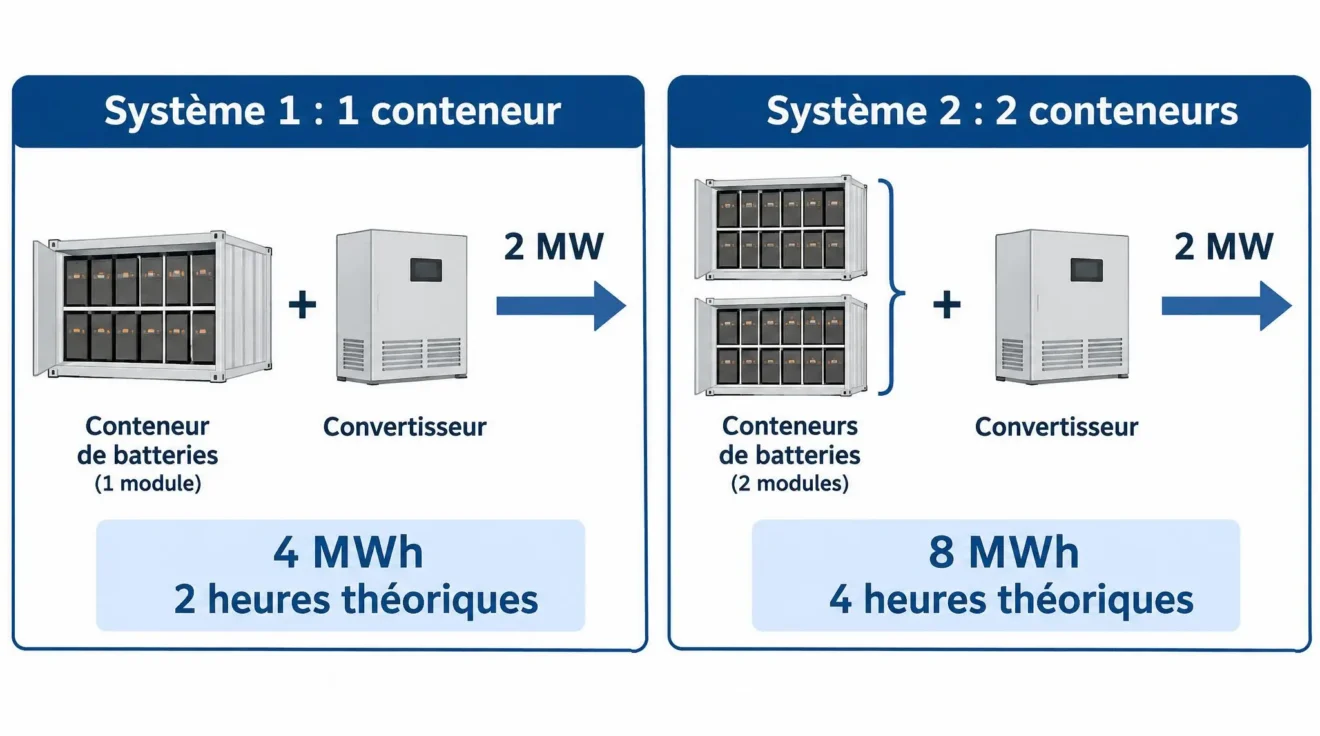
La durée théorique de décharge se calcule ainsi :
Durée de décharge (heures) = capacité énergétique (MWh) / puissance de décharge (MW).
Par exemple, une installation de 4 MWh capable de délivrer 2 MW dispose théoriquement de deux heures de décharge à cette puissance. Une capacité de 8 MWh associée à la même puissance permettrait quatre heures théoriques. Dans les deux cas, l’énergie réellement disponible dépend des limites d’utilisation de la batterie.
Le dimensionnement ne se limite toutefois pas à ces deux unités. Plusieurs paramètres influencent les performances économiques :
- La capacité utile : la quantité d’énergie réellement mobilisable compte davantage que la capacité nominale affichée.
- La profondeur de décharge : elle détermine la fraction de capacité utilisée pendant un cycle.
- Le rendement aller-retour : il correspond au rapport entre l’énergie restituée et l’énergie absorbée. Un rendement inférieur à 100 % signifie qu’une partie de l’électricité est perdue.
- La disponibilité : une installation indisponible ne peut pas honorer ses engagements de marché.
- La dégradation : la capacité évolue avec le vieillissement calendaire et les cycles d’utilisation.
Ces paramètres doivent être confrontés aux garanties et aux courbes de performance du système envisagé. Une batterie présentant une puissance élevée n’est pas nécessairement adaptée à une stratégie nécessitant une restitution prolongée.
Calculer le coût total de l’investissement
Le prix d’achat des batteries ne représente qu’une partie du budget. Pour éviter de surestimer le rendement, il faut distinguer les dépenses initiales, les charges récurrentes et les dépenses futures sur toute la période étudiée.
| Poste | Nature | Éléments à vérifier |
|---|---|---|
| Batteries et conversion | CAPEX | Modules, cellules, onduleurs et système de contrôle |
| Installation et raccordement | CAPEX | Génie civil, études, protections et mise en service |
| Exploitation | OPEX | Maintenance, assurance, supervision et agrégation |
| Énergie et marché | OPEX variable | Énergie de charge, pertes et frais de marché |
| Renouvellement et fin de vie | Coût futur | Remplacement, augmentation de capacité et traitement final |
Le CAPEX regroupe les dépenses nécessaires pour construire et mettre en service l’installation. Il faut notamment vérifier si les devis incluent le raccordement, les protections électriques, les équipements de conversion et les travaux d’intégration.
L’OPEX correspond aux dépenses engagées pendant l’exploitation : maintenance, assurance, supervision, frais d’agrégation, coûts de marché et énergie nécessaire à la recharge. Les consommations auxiliaires, notamment celles des équipements de refroidissement, doivent également être prises en compte lorsqu’elles ne sont pas déjà intégrées dans les performances annoncées.
Enfin, le modèle doit prévoir les éventuels remplacements de composants, l’augmentation de capacité nécessaire pour compenser la dégradation et les dépenses de démantèlement. Un devis incomplet peut donner une image artificiellement favorable du délai de retour.
Identifier les revenus réellement accessibles en France
Un système de stockage peut participer à plusieurs mécanismes de valorisation. Il faut néanmoins examiner chaque source séparément, car les modalités de rémunération, les obligations de disponibilité et les contraintes techniques ne sont pas identiques.
L’arbitrage sur les marchés day-ahead et intraday
L’arbitrage consiste à charger la batterie lorsque l’électricité est relativement peu chère et à la décharger lorsque sa valeur augmente. Le calcul ne repose pas sur la seule différence entre deux prix : il faut intégrer le rendement aller-retour, les frais de marché et les éventuels coûts de réseau.
Pour un cycle, la marge simplifiée peut s’écrire :
Marge = valeur de l’énergie vendue – coût de l’énergie achetée – coûts variables du cycle.
Pour calculer cette marge, prenons E MWh d’électricité absorbés, un rendement aller-retour η, un prix d’achat Pa et un prix de vente Pv, tous deux exprimés en €/MWh. L’énergie restituée vaut théoriquement E × η MWh. La marge avant autres coûts variables est donc E × η × Pv – E × Pa. Il faut ensuite déduire les frais variables non encore comptabilisés. Les quantités effectivement mesurées et facturées au point de raccordement, ainsi que le rendement du système complet dans ses conditions d’exploitation, déterminent le résultat réel. Une différence positive entre les prix ne garantit donc pas une marge positive.
Les réserves FCR et aFRR
La réserve primaire FCR contribue à corriger rapidement les écarts de fréquence du réseau électrique. La réserve secondaire aFRR permet de mobiliser des capacités supplémentaires afin de rétablir l’équilibre entre production et consommation. Les batteries peuvent participer à ces mécanismes sous réserve de satisfaire aux exigences techniques et contractuelles applicables.
La rémunération peut associer une mise à disposition de puissance et, selon le mécanisme, une activation énergétique. Il faut donc distinguer le paiement de la capacité réservée de celui de l’énergie effectivement mobilisée. La disponibilité, les performances de réponse et les éventuelles pénalités influencent le revenu net.
Le mécanisme français de capacité
Le nouveau mécanisme français de capacité vise à rémunérer les capacités sélectionnées pour leur disponibilité pendant les périodes de tension du système électrique. Il repose sur des enchères de long terme et de court terme, correspondant à des échéances de contractualisation différentes. Les installations de stockage peuvent participer lorsqu’elles satisfont aux conditions d’accès et aux engagements requis. La première enchère de court terme, organisée le 6 juillet 2026, concernait la période de livraison 2026-2027.
La participation ne garantit cependant pas un revenu automatique : la sélection, les engagements de disponibilité et les paramètres de rémunération doivent être intégrés dans le prévisionnel. Le mécanisme français de capacité constitue donc une possibilité à étudier, et non une recette acquise avant vérification des conditions applicables.
La flexibilité locale et les contrats de valorisation
Certains projets peuvent également répondre à des besoins locaux de flexibilité, par exemple lorsque la gestion des injections ou des soutirages présente un intérêt pour le réseau ou un site consommateur. Cette valorisation dépend de l’existence d’un dispositif et d’un contrat adaptés. Elle ne doit pas être ajoutée au prévisionnel sur la seule base d’une possibilité technique.
Les différentes familles de revenus sont synthétisées dans le panorama des valorisations du stockage de la FNCCR. Il permet de distinguer les mécanismes de réserve, la capacité et l’arbitrage. Leur cumul doit ensuite être vérifié au regard des engagements de puissance et des périodes de disponibilité.
Point de vigilance : une même batterie ne peut pas être considérée comme entièrement disponible pour plusieurs engagements incompatibles au même moment. Le modèle doit intégrer les arbitrages opérationnels et les éventuelles priorités contractuelles.
Construire les flux de trésorerie et calculer les indicateurs financiers
Une fois les dépenses et les revenus identifiés, il faut construire un tableau de flux de trésorerie sur la durée prévisionnelle du projet. Chaque année doit comporter les recettes, les charges, les investissements complémentaires et, selon le périmètre choisi, les impôts et les coûts de financement.
Le flux net annuel simplifié se calcule ainsi :
Flux net = recettes et économies – dépenses d’exploitation – renouvellements prévus.
Pour une activité d’arbitrage, les recettes doivent être calculées à partir des quantités réellement restituées. Le coût d’achat de l’énergie chargée et les pertes ne doivent pas être comptabilisés une seconde fois si le modèle les a déjà intégrés dans la marge. Il faut éviter tout double comptage entre les recettes brutes des marchés et les flux nets annuels.
La valeur actuelle nette (VAN)
La VAN mesure la valeur créée par le projet après actualisation des flux futurs. Elle se calcule en additionnant les flux de trésorerie de chaque période, actualisés au taux retenu, puis en retranchant l’investissement initial.
VAN = – I0 + Σ [FCF(t) / (1 + r)t], pour t allant de 1 à n. I0 représente l’investissement initial, FCF(t) le flux net de trésorerie de l’année t, r le taux d’actualisation annuel et n le nombre d’années étudiées. Les flux doivent être définis selon un périmètre homogène : celui du projet avant financement ou celui des fonds propres après prise en compte des flux de financement correspondants.
Dans un calcul rigoureux, chaque flux est actualisé avec son propre exposant correspondant à son année d’encaissement. Une VAN positive signifie que le projet dépasse le rendement exigé selon les hypothèses retenues ; une VAN négative indique qu’il ne l’atteint pas.
Le taux de rendement interne (TRI)
Le TRI est le taux d’actualisation qui rend la VAN égale à zéro. Il permet de comparer le rendement calculé du projet à un taux de référence correspondant au risque et au coût du capital. Il faut conserver un périmètre homogène : un TRI calculé avant financement ne se compare pas directement au rendement des seuls fonds propres.
Le délai de retour et le coût actualisé du stockage
Le délai de retour simple correspond au temps nécessaire pour récupérer l’investissement à partir des flux nets générés. Lorsque les flux sont stables et positifs, une approximation consiste à diviser le CAPEX par le flux net annuel moyen. Si les recettes varient fortement, il faut calculer le cumul annuel des flux plutôt que d’utiliser cette approximation.
Le délai actualisé tient compte de la valeur temporelle de l’argent. Le coût actualisé du stockage, ou LCOS, rapporte quant à lui les coûts actualisés à l’énergie effectivement restituée. Cet indicateur aide à comparer des configurations techniques, mais ne suffit pas à conclure sur la rentabilité d’un actif dont les revenus dépendent des marchés.
Exemple entièrement hypothétique : avec un investissement initial de 1 000 000 €, des recettes annuelles de 240 000 € et des charges annuelles de 90 000 €, le flux net simplifié atteint 150 000 €. Le délai de retour simple est donc de 1 000 000 / 150 000, soit environ 6,67 ans. Ce calcul ne constitue ni une VAN, ni un TRI, ni une prévision de rentabilité : il ne tient pas compte de l’actualisation, des impôts, du financement ou des renouvellements.
Tester les scénarios et les risques sur toute la durée du projet
Un prévisionnel fondé sur une seule hypothèse de revenus est insuffisant. Les prix de l’électricité, les rémunérations des réserves, les coûts d’exploitation et les performances de la batterie peuvent évoluer pendant la durée de l’investissement.
Il est donc préférable de construire trois scénarios :
- Prudent : baisse des écarts de prix, diminution des rémunérations de réserve, disponibilité plus faible ou dépenses de renouvellement plus élevées.
- Central : hypothèses cohérentes avec les informations de marché disponibles et les conditions contractuelles effectivement envisagées.
- Favorable : opportunités de marché plus importantes et exploitation performante, sans transformer ces possibilités en garanties.
Le modèle doit idéalement fonctionner à un pas de temps suffisamment fin pour reproduire les cycles de charge et de décharge, les prix horaires, les contraintes de puissance et les engagements de marché. Une simple moyenne annuelle masque souvent les moments où la batterie peut réellement générer une marge.
Il faut aussi tester la dégradation progressive de la capacité, les indisponibilités, les variations du coût de l’énergie de charge, les retards de raccordement et l’évolution des frais d’agrégation. La concurrence entre batteries peut également réduire les opportunités de rémunération lorsque plusieurs actifs se positionnent sur les mêmes marchés.
Les analyses nationales apportent des éléments de contexte complémentaires. RTE souligne notamment que la volatilité des marchés et l’augmentation des capacités concurrentes peuvent fragiliser les revenus futurs. Son analyse des perspectives des batteries invite ainsi à ne pas prolonger mécaniquement les rémunérations observées sur une période favorable.
Le rapport de prospective de la CRE de février 2026 qualifie toutefois le modèle d’affaires du stockage stationnaire de globalement rentable dans les conditions de marché qu’il étudie. Cette appréciation sectorielle ne garantit ni la rentabilité d’une installation particulière ni le maintien des mêmes recettes à long terme. Les deux analyses invitent donc à distinguer les opportunités économiques présentes des risques futurs et à vérifier si le projet résiste à une diminution de ses revenus.
Les vérifications à effectuer avant de décider
- Obtenir un devis complet distinguant équipement, intégration et raccordement.
- Confirmer les MW, les MWh utiles et les performances garanties.
- Vérifier le rendement, la dégradation et la disponibilité contractuelle.
- Identifier les marchés réellement accessibles et leurs obligations.
- Distinguer les revenus contractés des revenus marchands estimés.
- Intégrer la maintenance, l’agrégation, l’énergie de charge et les renouvellements.
- Tester les scénarios de baisse des revenus et de retard de mise en service.
- Calculer la VAN et le TRI avec un taux d’actualisation explicite.
La décision finale doit reposer sur un scénario prudent économiquement défendable, et pas uniquement sur une projection de revenus bruts. Il faut également vérifier la cohérence entre la durée des contrats, la durée de vie technique, le financement et les engagements de disponibilité. Une installation peut présenter des opportunités de marché intéressantes tout en restant trop risquée si ses recettes dépendent d’un mécanisme temporairement favorable.
Avant d’investir, il faut comparer la VAN et le TRI obtenus dans les scénarios prudent, central et favorable, puis identifier les hypothèses qui font basculer le projet d’une rentabilité suffisante à un rendement insuffisant. Cette analyse doit notamment distinguer les revenus sécurisés par contrat des recettes marchandes estimées et mesurer l’effet d’une disponibilité réduite, de coûts supplémentaires ou d’une dégradation plus rapide. Un projet économiquement défendable ne repose pas sur son seul potentiel de valorisation : il doit présenter des flux financiers cohérents avec les performances garanties, les engagements contractuels et les risques effectivement supportés par l’investisseur.